

My Cofidis

- 583.00 Recensioni
- 3,3
- Download
- 500.000+
La nostra opinione su My Cofidis da Appgk
Quando si ha un prodotto finanziario attivo, il problema non è soltanto ricordare le scadenze: è riuscire a controllare la propria situazione senza cercare ogni volta documenti, messaggi o assistenza. È qui che My Cofidis trova il suo senso. Dopo averlo provato come area personale per i clienti Cofidis, l’ho visto più come uno strumento di gestione quotidiana che come una normale app di finanza personale. La sua utilità dipende quindi da una condizione precisa: bisogna avere un prodotto Cofidis attivo.
La mia impressione generale è positiva, ma non entusiasta in modo indiscriminato. L’app è gratuita, appartiene alla categoria finanziaria ed è sviluppata da Cofidis Italia. Aiuta a tenere sotto controllo il rapporto con la società direttamente dallo smartphone, però non vuole sostituire un’app bancaria completa, un aggregatore di conti o un foglio di calcolo per il bilancio familiare. Capire questo punto prima di installarla evita aspettative sbagliate.
Un accesso pratico alla propria posizione Cofidis
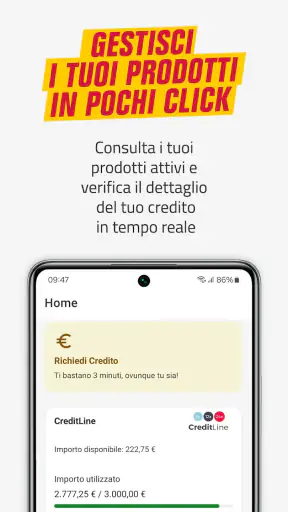
Il vantaggio più evidente è la concentrazione delle informazioni legate ai prodotti attivi in un unico spazio. Invece di trattare ogni comunicazione come un elemento separato, l’utente può partire dall’app per orientarsi sulla propria relazione con Cofidis. Per chi utilizza un finanziamento o un altro prodotto gestito dall’azienda, questa immediatezza è più utile di quanto sembri, soprattutto nei momenti in cui serve una verifica rapida.
Immagino, per esempio, una situazione molto comune: sto organizzando le spese del mese e voglio controllare la posizione relativa a un acquisto fatto a rate. Con un’app generica potrei vedere il movimento sul conto, ma non necessariamente il contesto del prodotto finanziario. My Cofidis ha invece un ruolo più specifico: mi porta verso le informazioni del rapporto che ho già con il suo sviluppatore, senza confonderle con tutte le altre operazioni bancarie.
I migliori aspetti di My Cofidis
Aspetti da tenere a mente su My Cofidis
Questa distinzione è uno dei suoi punti di forza. Non la aprirei per analizzare tutte le mie entrate, impostare obiettivi di risparmio o confrontare carte e conti. La aprirei quando la domanda riguarda direttamente Cofidis. Il suo valore sta nella chiarezza del rapporto, non nell’ampiezza degli strumenti finanziari.
La presenza sul dispositivo rende anche più naturale una piccola abitudine: controllare la propria posizione prima di prendere una decisione di spesa. Non significa che l’app possa risolvere da sola un problema di budget, ma può ridurre il rischio di affidarsi alla memoria quando si valutano impegni già in corso. Per me è un uso più intelligente rispetto all’apertura casuale dell’app solo quando arriva una comunicazione.
Notizie e approfondimenti su My Cofidis

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Il flusso che ho trovato più utile
Il modo migliore per usarla, secondo la mia esperienza, è partire dall’accesso con un obiettivo preciso. Prima controllo il prodotto interessato, poi verifico le informazioni disponibili e infine confronto ciò che vedo con il mio piano di spesa mensile. Questo approccio evita di trasformare l’app in una schermata da consultare senza sapere cosa cercare.
Un secondo accorgimento consiste nel non confondere il saldo del conto corrente con la situazione del finanziamento. Sono due prospettive diverse. Il conto mostra la liquidità disponibile e i movimenti bancari; l’area Cofidis serve a leggere il rapporto con Cofidis. Chi tiene separati questi due controlli riesce a interpretare meglio ciò che vede e prende decisioni meno impulsive.
Non vuoi leggere la recensione completa?
La consiglio anche a chi tende a conservare le informazioni soltanto nelle e-mail. Le comunicazioni possono essere distribuite nel tempo, mentre un’area riservata offre un punto di partenza più ordinato. Non è una soluzione magica alla disorganizzazione, però aiuta a creare una routine: apro l’app, controllo il prodotto corretto e poi archivio mentalmente la situazione del mese.
Un limite pratico emerge proprio da questa specializzazione. Se una persona vuole un quadro completo del proprio patrimonio, dovrà comunque usare altri strumenti. L’app non va valutata con gli stessi criteri di una piattaforma bancaria principale, perché nasce per un rapporto specifico. Cercare al suo interno funzioni tipiche di un’app bancaria generalista può portare a una delusione che non dipende necessariamente dalla qualità dell’app, ma dal confronto sbagliato.
Screenshot
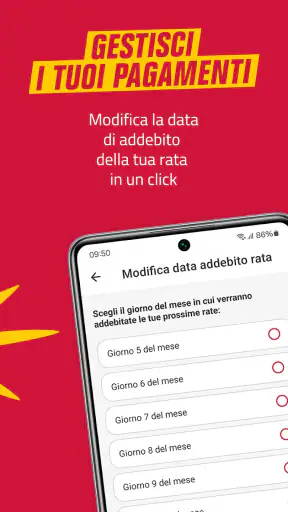
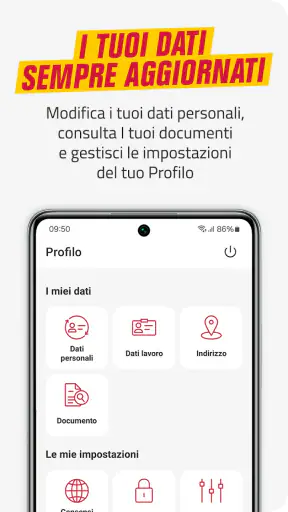
Perché la specializzazione può essere un vantaggio
Molte applicazioni finanziarie cercano di fare tutto: conti, carte, investimenti, notifiche, budget e analisi delle spese. Questa ricchezza può essere comoda, ma spesso rende meno immediata una domanda semplice. Se voglio capire qualcosa relativo a un prodotto Cofidis, una destinazione dedicata è più lineare di un ambiente pieno di sezioni non pertinenti.
In questo senso, My Cofidis è adatta a chi preferisce uno strumento focalizzato. Non devo filtrare una lunga lista di operazioni per distinguere ciò che riguarda Cofidis dal resto della mia vita finanziaria. La separazione può diventare un vantaggio anche per chi condivide la gestione economica della famiglia e vuole controllare un impegno specifico senza mescolarlo a tutte le altre spese.
La controparte è altrettanto chiara: se ho un solo prodotto attivo e lo consulto raramente, il beneficio dell’app può essere limitato. L’installazione ha più senso quando l’accesso digitale diventa davvero più comodo dei canali che già uso. Per alcuni utenti sarà una presenza utile sul telefono; per altri resterà uno strumento occasionale.
Limiti da considerare prima di affidarle la gestione quotidiana
La prima frizione riguarda il pubblico a cui è destinata. Non è un’app finanziaria aperta a chiunque voglia iniziare a gestire le proprie spese: il suo scopo è rivolto ai clienti con prodotti Cofidis attivi. Perciò non la consiglierei a chi cerca un’app per confrontare offerte, controllare un conto di un’altra banca o costruire un bilancio familiare completo.
Questo restringimento non è un difetto in assoluto, ma cambia il modo in cui bisogna giudicarla. Un’app specializzata può essere più semplice da capire proprio perché non prova a coprire ogni esigenza. Al tempo stesso, chi utilizza diversi istituti dovrà passare da più applicazioni per ottenere una visione complessiva. In quel caso un aggregatore o l’app della banca principale può risultare più efficiente.
Un’altra possibile difficoltà è l’interpretazione delle informazioni. La presenza dei dati in un’area riservata non elimina la necessità di leggere con attenzione comunicazioni e condizioni del proprio prodotto. Io non userei l’app come scorciatoia per evitare di comprendere un impegno finanziario. La userei come strumento di consultazione, non come sostituto della lettura dei documenti o del contatto con l’assistenza quando una voce non mi è chiara.
Questo è un punto importante per chi è alla ricerca di risposte immediate. Un’app può mostrare una situazione, ma non sempre può spiegare ogni caso particolare. Se noto un’incongruenza o ho bisogno di una modifica contrattuale, non insisterei a cercare una soluzione soltanto navigando nell’app. In una circostanza del genere, il canale di supporto appropriato resta più indicato.
Quando un’alternativa è più adatta
Per la gestione generale delle finanze, preferirei l’app della mia banca o uno strumento che riunisca più conti. Queste alternative sono più sensate quando il mio obiettivo è sapere quanto spendo per alimentari, trasporti, bollette e tempo libero, oppure quando voglio confrontare il peso di diversi impegni sul bilancio mensile.
Per controllare esclusivamente il rapporto con Cofidis, invece, una soluzione specialistica è più ordinata. Non devo trasformare una piattaforma generale in un archivio dedicato. La scelta dipende quindi dal tipo di domanda: “Come stanno andando le mie finanze?” richiede uno strumento più ampio; “Qual è la situazione del mio prodotto Cofidis?” rende My Cofidis una candidata più naturale.
Non la sceglierei nemmeno come unica app finanziaria di una famiglia con più conti, carte e finanziamenti distribuiti tra società diverse. In quel contesto il rischio è creare una visione frammentata. La userei affiancata agli altri strumenti, con un ruolo preciso e senza pretendere che diventi il centro di tutta la gestione economica.
Chi può trarne il massimo beneficio
Il pubblico ideale è composto dai clienti Cofidis che vogliono un accesso più diretto alla propria posizione e preferiscono gestire le verifiche dallo smartphone. È particolarmente sensata per chi controlla spesso le scadenze personali, per chi vuole ridurre la dipendenza dalla documentazione cartacea e per chi desidera separare il rapporto Cofidis dal resto delle operazioni bancarie.
La prenderei in considerazione anche se avessi appena iniziato a usare un prodotto Cofidis e volessi costruire una routine di controllo fin dall’inizio. Invece di aspettare un dubbio, potrei aprirla con regolarità e familiarizzare con l’area personale. Il vantaggio non è soltanto trovare un’informazione quando serve, ma sapere già dove guardare in caso di necessità.
La eviterei, o almeno non la considererei prioritaria, se non sono cliente Cofidis con un prodotto attivo. Anche chi cerca esclusivamente statistiche sulle spese, notifiche per tutte le carte o un sistema per pianificare obiettivi di risparmio dovrebbe orientarsi verso un’altra categoria di applicazione. Installarla in questi casi significa probabilmente aggiungere un’app senza risolvere il problema reale.
Diffusione e aspettative realistiche
Nel panorama delle app finanziarie, il progetto ha raggiunto oltre cinquecentomila installazioni e presenta una media di 3,3 su 5, calcolata su circa mille valutazioni. Questi numeri suggeriscono una presenza concreta, ma anche un’esperienza non uniforme per tutti. Io li leggerei come un invito a mantenere aspettative realistiche: l’app è abbastanza conosciuta da essere una scelta plausibile per i clienti interessati, ma il punteggio non autorizza a descriverla come impeccabile.
Le valutazioni degli utenti possono riflettere situazioni molto diverse: accesso, compatibilità con il proprio prodotto, chiarezza delle informazioni o necessità di assistenza. Per questo non baserei la decisione soltanto sulla media. La domanda più utile è se il mio bisogno coincide con quello che l’app è pensata per gestire. Quando la risposta è sì, anche uno strumento con qualche attrito può diventare pratico; quando è no, una valutazione migliore non lo renderebbe comunque adatto.
Essendo gratuita e classificata PEGI 3, non presenta un costo d’ingresso che obblighi a valutare un abbonamento o una spesa aggiuntiva per provarla. Il punto decisivo resta l’utilità concreta per il cliente Cofidis. La gratuità rende semplice testarla, ma non è un motivo sufficiente per conservarla se non la apro mai.
Un’esperienza da usare con metodo
Il mio consiglio è di installarla soltanto dopo aver chiarito quale controllo voglio fare. Se cerco una posizione relativa a un prodotto attivo, l’area riservata ha un obiettivo preciso. Se invece sto cercando un sistema per classificare ogni spesa della casa, partirei da un’altra soluzione e userei questa soltanto come complemento.
Una buona routine consiste nel controllare l’app in un momento tranquillo, non mentre sto effettuando un acquisto o sono già preoccupato per una scadenza. In questo modo posso leggere le informazioni con più attenzione e, se qualcosa non torna, raccogliere i dettagli necessari prima di chiedere aiuto. È un piccolo passaggio, ma evita di trasformare una verifica finanziaria in una decisione presa di fretta.
Un altro suggerimento è usare l’app come punto di controllo, non come unico archivio personale. Per le decisioni importanti continuerei a conservare i documenti e a segnare nel mio budget gli impegni futuri. Così My Cofidis mi offre un riferimento aggiornato, mentre il mio sistema personale mi aiuta a capire l’effetto complessivo sul mese.
Nel complesso, considero My Cofidis una scelta sensata e mirata per i clienti Cofidis che vogliono gestire il proprio rapporto in modo più comodo dal telefono. Non è la soluzione giusta per chi cerca una banca digitale completa, un’app di budgeting o un pannello che riunisca istituti diversi. La sua forza è essere concentrata su un’esigenza concreta; la sua debolezza è che proprio questa concentrazione ne limita l’utilità fuori dall’ecosistema Cofidis.
La mia raccomandazione finale è quindi selettiva. Se hai un prodotto Cofidis attivo e ti capita di cercare spesso informazioni sul suo stato, la installerei: il costo è nullo e può rendere più ordinata una verifica che altrimenti richiederebbe altri canali. Se invece vuoi governare tutte le tue finanze da un solo posto, sceglierei prima uno strumento più ampio e considererei questa app soltanto come supporto specializzato. In breve, funziona meglio quando le si assegna il compito giusto.
Domande frequenti su My Cofidis
Che cos’è My Cofidis e a cosa serve?
My Cofidis è l’applicazione mobile dedicata ai clienti Cofidis, pensata per gestire in modo più semplice i propri finanziamenti e servizi collegati. Dopo l’accesso è possibile consultare le informazioni sul contratto, controllare le rate, verificare le scadenze e, in base al prodotto attivo, visualizzare comunicazioni o documenti. Le funzioni disponibili possono variare a seconda del profilo e del contratto sottoscritto.
Come si accede a My Cofidis per la prima volta?
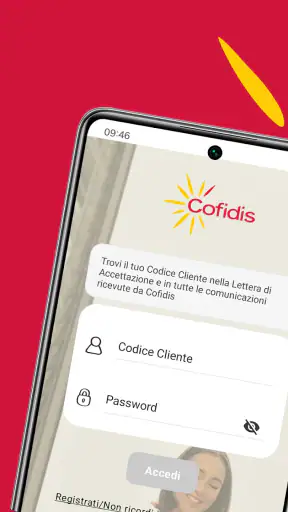
Per utilizzare My Cofidis è generalmente necessario essere già clienti Cofidis e disporre delle credenziali o dei dati richiesti durante la registrazione. L’app può prevedere procedure di verifica dell’identità e codici di sicurezza inviati tramite i recapiti associati al conto. Prima di procedere, assicurati che numero di telefono ed e-mail siano aggiornati e segui esclusivamente le istruzioni ufficiali mostrate nell’app.
Quali operazioni posso effettuare dall’app My Cofidis?
Le funzionalità dipendono dal tipo di rapporto con Cofidis, ma l’app è pensata soprattutto per offrire una panoramica dei finanziamenti e delle relative scadenze. Puoi controllare il piano dei pagamenti, consultare importi e movimenti disponibili, leggere messaggi o documenti e, quando previsto, gestire alcune richieste direttamente dallo smartphone. Non tutti i servizi sono necessariamente disponibili per ogni cliente.
My Cofidis è sicura per consultare i miei dati finanziari?
My Cofidis utilizza sistemi di autenticazione e misure di protezione destinati a tutelare l’accesso alle informazioni personali e finanziarie. Per mantenere un livello di sicurezza adeguato, installa l’app soltanto dagli store ufficiali, evita di condividere password e codici temporanei e non effettuare l’accesso su dispositivi non affidabili. È inoltre consigliabile mantenere aggiornati sia l’app sia il sistema operativo.
Cosa posso fare se non riesco ad accedere a My Cofidis?
In caso di problemi di accesso, verifica innanzitutto la connessione internet, l’aggiornamento dell’app e la correttezza delle credenziali inserite. Se hai dimenticato la password o il codice, utilizza la procedura di recupero disponibile nella schermata di login, quando presente. Qualora il problema persista, contatta l’assistenza Cofidis attraverso i canali ufficiali, evitando di affidarti a numeri o link trovati su fonti non verificate.











